مقدمه: چرا سامانه مؤدیان برای حسابداران و صاحبان کسبوکار مهم است؟
با گسترش ثبت الکترونیکی معاملات، مدیریت اطلاعات فروش و خرید به یکی از بخشهای مهم فرایند حسابداری و مالیاتی تبدیل شده است. کسبوکارها باید علاوه بر ثبت درست معاملات در سیستم حسابداری خود، تکالیف مربوط به صدور و ثبت صورتحساب الکترونیکی را نیز بر اساس مقررات قابل اعمال رعایت کنند.
در این میان، سامانه مؤدیان نقش مهمی در ثبت و تبادل اطلاعات صورتحسابها دارد. با این حال، صرف ارسال یک صورتحساب به سامانه به این معنا نیست که تمام کنترلهای حسابداری و مالیاتی شرکت بهدرستی انجام شدهاند.
ممکن است مبلغ صورتحساب با ثبت حسابداری تفاوت داشته باشد، صورتحساب خرید در کارپوشه دریافتکننده دیده نشود یا اطلاعات مشتری و نوع معامله بهدرستی ثبت نشده باشد.
بنابراین، حسابدار باید هم با فرایند سامانه آشنا باشد و هم کنترلهای لازم را در سیستم حسابداری شرکت اجرا کند.
۱. سامانه مؤدیان چیست؟
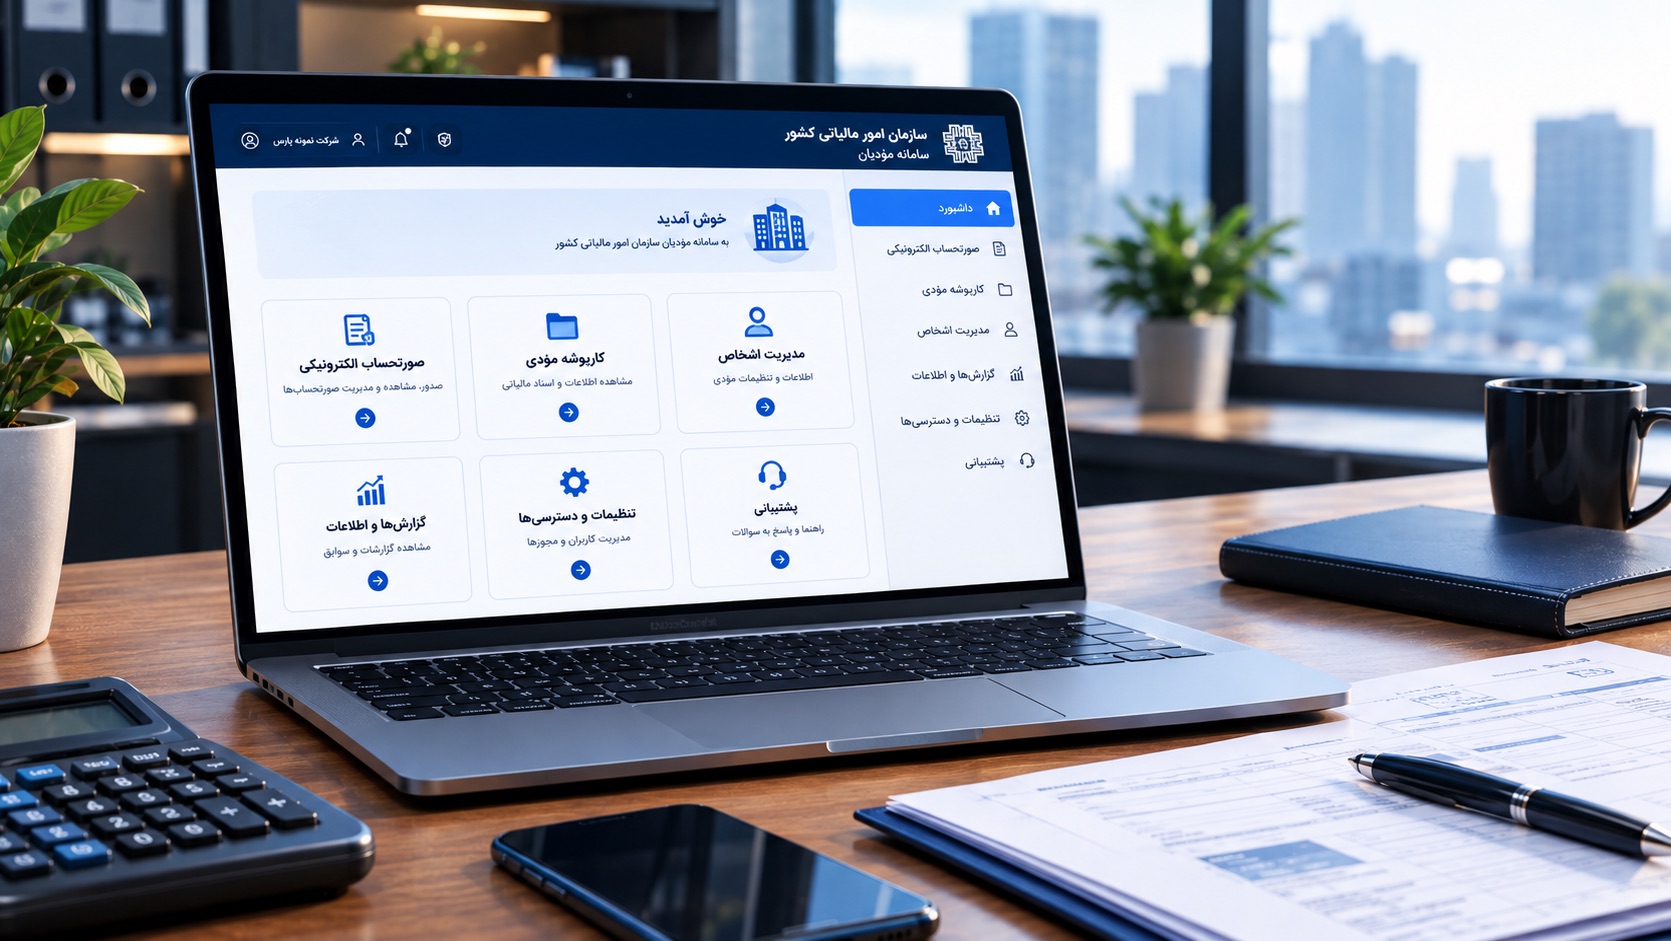
سامانه مؤدیان بستری است که بر اساس قانون پایانههای فروشگاهی و سامانه مؤدیان و مقررات مرتبط، برای ثبت و مدیریت اطلاعات صورتحسابهای الکترونیکی و ارتباط اطلاعاتی میان مؤدیان و سازمان امور مالیاتی مورد استفاده قرار میگیرد.
در چارچوب این قانون، برای مؤدیان کارپوشهای در نظر گرفته میشود که اطلاعات صورتحسابهای مرتبط با آنها در آن قابل مشاهده و پیگیری است.
این سامانه بخشی از فرایند مدیریت اطلاعات مالیاتی است؛ اما جایگزین کامل سیستم حسابداری، کنترل اسناد، نگهداری مدارک و انجام سایر تکالیف قانونی شرکت نیست.
نکته مهم: تکالیف هر کسبوکار باید بر اساس نوع فعالیت، وضعیت مؤدی، مقررات جاری و بخشنامههای مرتبط با دوره موردنظر تعیین شود. نمیتوان بدون بررسی شرایط، یک حکم یکسان را به تمام کسبوکارها تعمیم داد.
۲. صورتحساب الکترونیکی چیست؟
صورتحساب الکترونیکی، صورتحسابی است که مطابق ساختار و الزامات تعیینشده در مقررات مربوط صادر و ثبت میشود.
اطلاعات صورتحساب بسته به نوع آن و قواعد مربوط میتواند شامل مواردی مانند اطلاعات فروشنده و خریدار، تاریخ، اقلام کالا یا خدمت، مقادیر، مبالغ و اطلاعات مالیاتی مرتبط باشد.
در عمل، صورتحساب الکترونیکی باید با ماهیت واقعی معامله و اسناد پشتیبان مطابقت داشته باشد. اگر اطلاعات آن نادرست باشد، ممکن است نیاز به اصلاح، ابطال یا صدور صورتحساب جایگزین طبق فرایند مجاز وجود داشته باشد.
نوع صورتحساب و روش صدور آن نیز باید بر اساس الزامات جاری انتخاب شود؛ بنابراین، پیش از استفاده از یک روش مشخص، راهنمای رسمی و آخرین مقررات مرتبط را بررسی کنید.
۳. تفاوت سامانه مؤدیان با نرمافزار حسابداری چیست؟
این دو ابزار وظایف مرتبط اما متفاوتی دارند.
نرمافزار حسابداری
نرمافزار حسابداری برای ثبت و طبقهبندی رویدادهای مالی، نگهداری حسابها، تهیه گزارشهای مدیریتی و صورتهای مالی و کنترل مانده حسابها استفاده میشود.
سامانه مؤدیان
سامانه مؤدیان در چارچوب مقررات مالیاتی برای ثبت و مدیریت اطلاعات صورتحسابهای الکترونیکی و ارتباط اطلاعاتی مرتبط به کار میرود.
چرا اتصال و تطبیق این دو اهمیت دارد؟
فرض کنید فروشنده یک صورتحساب به مبلغ ۲۰۰ میلیون تومان صادر میکند، اما در سیستم حسابداری، فروش به مبلغ ۱۸۰ میلیون تومان ثبت شده است.
این اختلاف لزوماً به معنای تخلف نیست؛ ممکن است ناشی از تخفیف، برگشت از فروش، ثبت ناقص یا تفاوت در زمان ثبت باشد. اما حسابدار باید علت آن را مشخص کند و مطمئن شود اسناد و گزارشها بهدرستی منعکسکننده معامله هستند.
به همین دلیل، یکی از کنترلهای مهم واحد مالی، تطبیق اطلاعات سامانه با دفاتر و مدارک شرکت است.
۴. کارپوشه مؤدیان چه کاربردی دارد؟
کارپوشه محیطی برای مشاهده و پیگیری اطلاعات مرتبط با مؤدی در سامانه است. با توجه به امکانات و مقررات قابل اعمال، اطلاعات صورتحسابهای مرتبط میتواند در آن قابل مشاهده باشد.
برای واحد حسابداری، بررسی منظم کارپوشه میتواند به شناسایی موارد زیر کمک کند:
- صورتحسابهای صادرشده که نیازمند کنترل هستند
- صورتحسابهای خرید ثبتشده برای شرکت
- مغایرتهای احتمالی بین اطلاعات سامانه و دفاتر
- وضعیت پذیرش یا عدم پذیرش صورتحسابها، در مواردی که چنین اقدامی طبق مقررات و فرایند سامانه لازم باشد
- خطاهای احتمالی اطلاعاتی که نیازمند پیگیری هستند
مهلتها، وضعیتها و اقدامهای لازم در کارپوشه باید با مقررات جاری و راهنمای رسمی سامانه بررسی شوند. نباید بر اساس تجربه یک دوره، مهلت یا فرایند مشابه را بدون کنترل به همه دورهها تعمیم داد.
۵. مراحل کنترل صورتحسابهای الکترونیکی در واحد حسابداری
برای مدیریت منظم اطلاعات صورتحسابها، میتوان یک فرایند داخلی مشخص طراحی کرد.
مرحله اول: بررسی اطلاعات فروش
اطلاعات صورتحسابهای صادرشده را با فاکتورهای فروش، قراردادها، اسناد تحویل کالا یا ارائه خدمت و ثبتهای حسابداری مقایسه کنید.
مرحله دوم: بررسی اطلاعات خریدار
اطمینان حاصل کنید اطلاعات هویتی و تجاری خریدار متناسب با نوع معامله و الزامات صورتحساب ثبت شده باشد.
مرحله سوم: تطبیق مبلغ و مالیات
مبلغ صورتحساب، تخفیفها، برگشتها و مالیات و عوارض مربوط را با اسناد معامله و ثبتهای حسابداری کنترل کنید.
مرحله چهارم: بررسی صورتحسابهای خرید
صورتحسابهای خرید مرتبط با شرکت را با سفارش خرید، رسید انبار یا تأیید دریافت خدمت، قرارداد و اسناد پرداخت تطبیق دهید.
مرحله پنجم: پیگیری مغایرتها
اگر صورتحسابی با اطلاعات حسابداری مطابقت ندارد، علت اختلاف را بررسی و مستند کنید. اصلاح اطلاعات باید از مسیر و با روش مجاز انجام شود.
مرحله ششم: بایگانی مستندات
نسخه صورتحسابها، قراردادها، رسیدها و مستندات اصلاحی را بهگونهای نگهداری کنید که در زمان تهیه گزارشهای مالی و رسیدگیهای احتمالی قابل بازیابی باشند.
۶. یک مثال کاربردی از مغایرت صورتحساب و حسابداری
فرض کنید شرکت «سپهر» در یک ماه کالاهایی به ارزش خالص ۸۰۰ میلیون تومان فروخته است. مجموع فروش ثبتشده در دفتر حسابداری نیز ۸۰۰ میلیون تومان است؛ اما گزارش صورتحسابهای الکترونیکی مبلغ ۸۵۰ میلیون تومان را نشان میدهد.
در چنین شرایطی، نتیجهگیری فوری درباره اشتباه یا تخلف درست نیست. واحد حسابداری باید اختلاف ۵۰ میلیون تومانی را بررسی کند.
دلایل احتمالی میتواند شامل موارد زیر باشد:
- صورتحسابی صادر شده اما ثبت حسابداری آن انجام نشده است.
- یک صورتحساب اصلاحی یا ابطالی بهدرستی در گزارشها لحاظ نشده است.
- فروش در یک دوره ثبت شده، اما تاریخ یا زمان ثبت اطلاعات در گزارش دیگر متفاوت است.
- بخشی از مبلغ مربوط به معاملهای است که طبقهبندی آن در سیستم حسابداری نیازمند اصلاح است.
- گزارشها بر مبنای یکسانی تهیه نشدهاند.
برای حل مغایرت، بهتر است فهرست صورتحسابها با دفتر فروش و اسناد مربوط تطبیق داده شود. پس از مشخص شدن علت، ثبت یا اصلاح لازم باید با رعایت ضوابط انجام شود.
این مثال نشان میدهد که کنترل مالیاتی فقط به ارسال اطلاعات محدود نیست؛ کیفیت تطبیق و مستندسازی نیز اهمیت دارد.
۷. مالیات بر ارزش افزوده و صورتحساب الکترونیکی چه ارتباطی دارند؟
صورتحساب الکترونیکی میتواند در فرایند بررسی مالیات و عوارض ارزش افزوده و اطلاعات معاملات نقش داشته باشد. در چارچوب قانون و مقررات مربوط، اطلاعات صورتحسابهای خرید و فروش برای بررسی وضعیت مالیاتی و اعتبار مالیاتی مرتبط اهمیت پیدا میکنند.
با این حال، ثبت یک صورتحساب بهتنهایی به معنای تأیید خودکار همه آثار مالیاتی آن نیست. شرایط قانونی اعتبار مالیاتی، نوع معامله، وضعیت صورتحساب، مستندات و الزامات جاری باید بررسی شوند.
برای نمونه، اگر شرکت صورتحساب خریدی را در اطلاعات مالی خود ثبت کرده باشد، لازم است علاوه بر ثبت حسابداری، وضعیت صورتحساب و شرایط مربوط به استفاده از اعتبار مالیاتی نیز بررسی شود.
از آنجا که الزامات اجرایی و مهلتها ممکن است تغییر کنند، حسابدار باید برای هر دوره به مقررات و اطلاعیههای جاری مراجعه کند.
۸. اشتباهات رایج در کار با سامانه مؤدیان
اشتباه اول: تصور اینکه ارسال صورتحساب، همه تکالیف را انجام میدهد
ارسال صورتحساب تنها بخشی از فرایند است. ثبت صحیح معامله، نگهداری اسناد، کنترل حسابها و رعایت سایر تکالیف مالیاتی همچنان اهمیت دارند.
اشتباه دوم: تطبیق ندادن صورتحسابها با دفاتر
اگر اطلاعات سامانه و حسابداری بهصورت دورهای تطبیق داده نشوند، اختلافها ممکن است تا زمان تهیه اظهارنامه یا بررسی مالیاتی باقی بمانند.
اشتباه سوم: بیتوجهی به صورتحسابهای اصلاحی و ابطالی
صورتحسابهای اصلاحی و ابطالی باید در سیستمهای مرتبط و گزارشهای حسابداری بهدرستی پیگیری شوند. نحوه برخورد با آنها باید با توجه به نوع صورتحساب و مقررات جاری تعیین شود.
اشتباه چهارم: استفاده از اطلاعات نادرست مشتری
اشتباه در شناسهها یا اطلاعات هویتی و تجاری طرف معامله میتواند باعث بروز مشکل در صدور یا تطبیق صورتحساب شود.
اشتباه پنجم: اتکا به راهنماهای قدیمی
مقررات، مهلتها، معافیتها و فرایندهای اجرایی ممکن است تغییر کنند. راهنمایی که برای یک دوره معتبر بوده، لزوماً برای دوره بعد معتبر نیست.
اشتباه ششم: نداشتن مسئول مشخص برای کنترل سامانه
اگر مسئول بررسی کارپوشه، تطبیق اطلاعات و پیگیری مغایرتها مشخص نباشد، ممکن است برخی موارد تا پایان دوره بدون رسیدگی باقی بمانند.
۹. چکلیست ماهانه سامانه مؤدیان برای حسابداران
میتوانید از چکلیست زیر برای طراحی کنترل داخلی واحد مالی استفاده کنید:
- صورتحسابهای فروش با اسناد فروش و ثبتهای حسابداری تطبیق داده شدهاند.
- اطلاعات خریداران و فروشندگان بررسی شده است.
- صورتحسابهای خرید مرتبط با شرکت کنترل شدهاند.
- مغایرت مبلغ، تاریخ یا اطلاعات طرف معامله بررسی شده است.
- صورتحسابهای اصلاحی و ابطالی پیگیری شدهاند.
- اختلافهای بین سامانه و دفاتر مستند شدهاند.
- اسناد پشتیبان و مدارک اصلاحی نگهداری شدهاند.
- مهلتها و الزامات دوره جاری از منابع رسمی بررسی شدهاند.
- مسئول پیگیری موارد باز مشخص است.
این چکلیست یک ابزار کنترل داخلی پیشنهادی است و جایگزین فهرست رسمی تکالیف قانونی هر مؤدی نیست.
۱۰. چگونه تغییرات مقررات را پیگیری کنیم؟
برای جلوگیری از اتکا به اطلاعات قدیمی، واحد مالی بهتر است در هر دوره این موارد را بررسی کند:
۱. اطلاعیهها و بخشنامههای سازمان امور مالیاتی کشور
۲. آخرین نسخه قانون پایانههای فروشگاهی و سامانه مؤدیان و اصلاحات آن
۳. راهنماهای اجرایی مرتبط با نوع صورتحساب و وضعیت مؤدی
۴. مهلتهای اعلامشده برای ارسال، ثبت، اصلاح یا پیگیری صورتحسابها
۵. مقررات مربوط به معافیتها یا تسهیلاتی که ممکن است فقط برای گروهی از مؤدیان یا دورهای مشخص اعمال شوند
در موضوعات مالیاتی، تفاوت میان «حکم قانونی»، «بخشنامه اجرایی» و «تسهیل موقت» مهم است. بهتر است هنگام انتشار مقاله، تاریخ آخرین بازبینی محتوا درج شود و در صورت تغییر مقررات، متن مقاله بهروزرسانی شود.
نتیجهگیری
سامانه مؤدیان یکی از ابزارهای مهم ثبت و مدیریت اطلاعات صورتحسابهای الکترونیکی است؛ اما استفاده صحیح از آن نیازمند هماهنگی میان فرایند فروش، حسابداری، بایگانی اسناد و کنترلهای مالیاتی است.
کسبوکارها باید صورتحسابهای صادرشده و دریافتی را بهصورت منظم بررسی کنند، اختلافهای احتمالی را توضیح دهند و اطلاعات سامانه را با دفاتر و مدارک پشتیبان تطبیق دهند.
اصل مهم این است که ارسال صورتحساب پایان کار نیست؛ تطبیق، کنترل و مستندسازی بخش جداییناپذیر مدیریت مالیاتی است.
همچنین، به دلیل تغییر احتمالی مقررات و بخشنامهها، پیش از اقدام اجرایی باید آخرین الزامات رسمی مربوط به نوع مؤدی و دوره موردنظر بررسی شود.
سوالات متداول
سامانه مؤدیان چیست؟
سامانهای است که در چارچوب قانون پایانههای فروشگاهی و سامانه مؤدیان برای ثبت و مدیریت اطلاعات صورتحسابهای الکترونیکی و ارتباط اطلاعاتی مرتبط با امور مالیاتی استفاده میشود.
آیا نرمافزار حسابداری جایگزین سامانه مؤدیان است؟
خیر. نرمافزار حسابداری برای ثبت و گزارشگری رویدادهای مالی استفاده میشود؛ سامانه مؤدیان کارکردها و الزامات قانونی مشخص خود را دارد. هماهنگی و تطبیق اطلاعات این دو اهمیت دارد.
آیا ثبت صورتحساب خرید به معنی پذیرش قطعی اعتبار مالیاتی است؟
خیر. شرایط قانونی مربوط به اعتبار مالیاتی، نوع معامله، وضعیت صورتحساب و سایر الزامات باید بررسی شود.
آیا همه کسبوکارها تکالیف یکسانی در سامانه مؤدیان دارند؟
خیر. تکالیف و برخی تسهیلات ممکن است بر اساس نوع مؤدی، شرایط فعالیت، میزان فروش، دوره زمانی و مقررات جاری متفاوت باشند. وضعیت هر کسبوکار باید جداگانه بررسی شود.
اگر مبلغ صورتحسابهای سامانه با دفتر فروش متفاوت باشد چه باید کرد؟
ابتدا باید صورتحسابها با اسناد فروش، ثبتهای حسابداری، اصلاحات و ابطالات تطبیق داده شوند. پس از شناسایی علت، اصلاحات لازم باید طبق فرایند مجاز انجام و مستندات نگهداری شود.