
08
آبان


آموزش حسابداری ویژه بازار کار
قیمت اصلی: 7,000,000 تومان بود.2,890,000 تومانقیمت فعلی: 2,890,000 تومان.
کد آیسیک مالیاتی چیست؟
کد آیسیک مالیاتی یک شناسه عددی مبتنی بر طبقه بندی استاندارد بین المللی فعالیت های اقتصادی است که سازمان امور مالیاتی برای دسته بندی دقیق کسب و کارها از آن استفاده می کند. این کد، مبنای تشخیص نوع فعالیت، تعیین ضرایب مالیاتی و اعمال معافیت های قانونی ه...

چرا دو شرکت با فروش یکسان، سود متفاوتی دارند؟
مقدمه
آیا ممکن است دو شرکت در یک صنعت فعالیت کنند، محصولات مشابهی بفروشند و حتی در طول یک سال درآمد یکسانی داشته باشند، اما در پایان سال یکی از آنها سود قابلتوجهی کسب کند و دیگری با زیان یا کمبود نقدینگی مواجه شود؟
پاسخ مثبت است.
فروش بالا بهتن...

فرار مالیاتی و عواقب دور زدن مالیات چیست؟
فرار مالیاتی، به هر نوع اقدام عمدی و غیرقانونی برای عدم پرداخت یا کاهش مبلغ مالیات اطلاق می شود و به عنوان جرمی با عواقب سنگین حقوقی و کیفری تلقی می گردد. این عمل به کاهش درآمدهای عمومی می انجامد و برای فعالان اقتصادی که از خدمات مالیاتی قانونی استفا...
سند افتتاحیه در حسابداری چیست؟
این سند، اولین ثبت در دفاتر حسابداری برای شروع یک دوره مالی جدید است و مانده حساب های دائمی (ترازنامه ای) را از دوره مالی قبل به دوره جاری منتقل می کند. تنظیم صحیح این سند، اساس گزارش های مالی دقیق را شکل می دهد و نقش مهمی در کیفیت خدمات حسابداری دا...
تحلیل نسبتهای مالی چیست؟ آموزش با مثال عددی
مقدمه: آیا یک عدد میتواند وضعیت مالی شرکت را مشخص کند؟
فرض کنید دو شرکت نسبت جاری ۲ دارند. آیا میتوان نتیجه گرفت که هر دو شرکت از وضعیت نقدینگی یکسانی برخوردارند؟
لزوماً خیر.
ممکن است بخش بزرگی از داراییهای جاری شرکت اول وجه نقد و مطالبات قابل وصو...
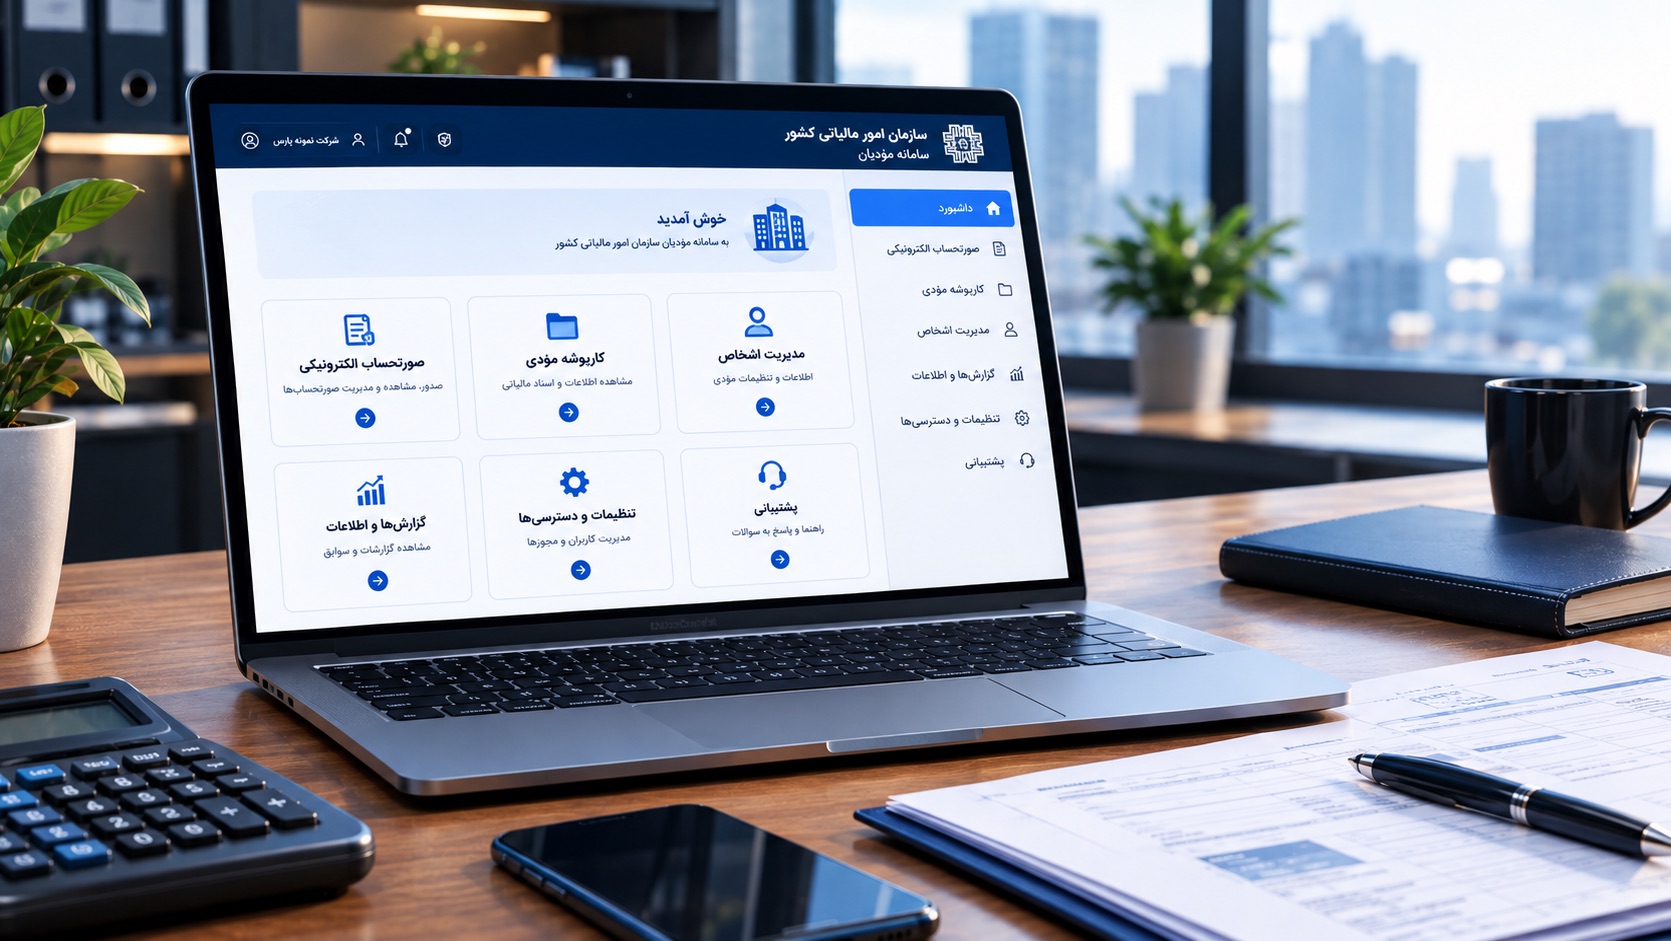
سامانه مؤدیان چیست؟ راهنمای صورتحساب الکترونیکی
مقدمه: چرا سامانه مؤدیان برای حسابداران و صاحبان کسبوکار مهم است؟
با گسترش ثبت الکترونیکی معاملات، مدیریت اطلاعات فروش و خرید به یکی از بخشهای مهم فرایند حسابداری و مالیاتی تبدیل شده است. کسبوکارها باید علاوه بر ثبت درست معاملات در سیستم حسابداری...